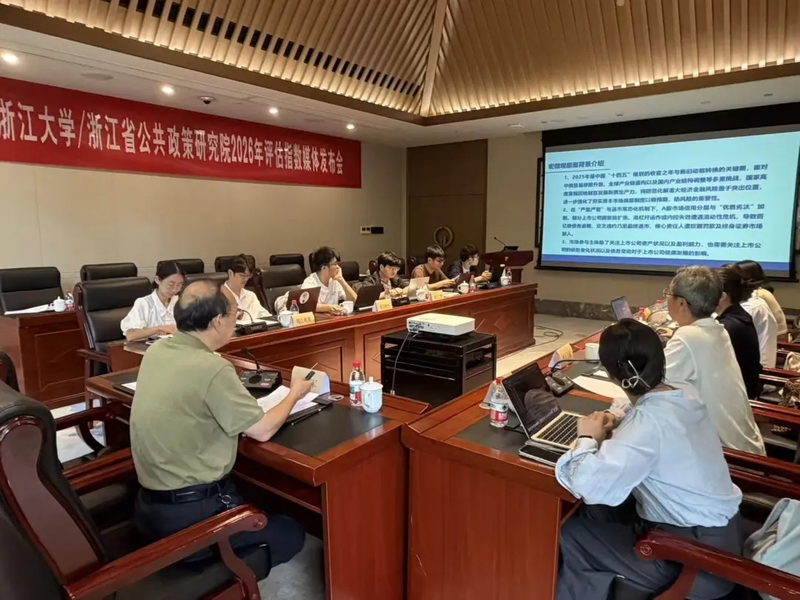
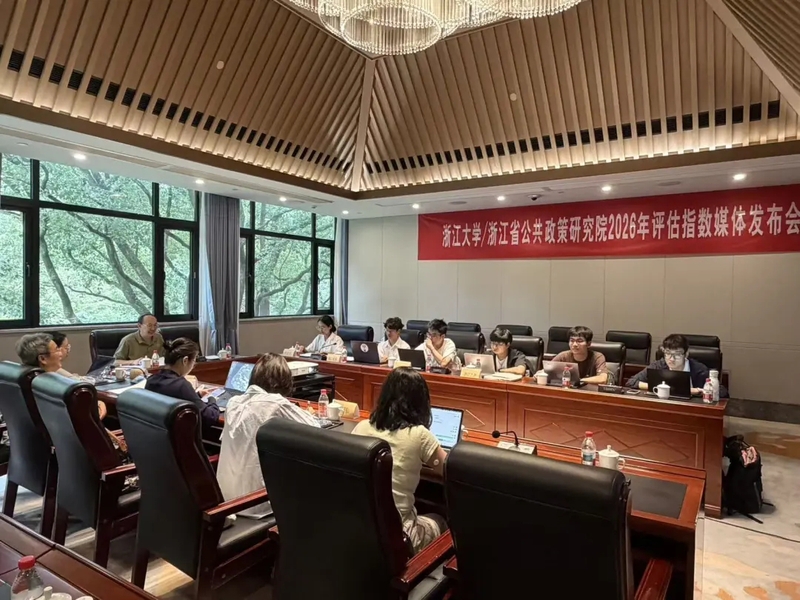
9月22日,2026年中国上市公司债务指数发布会在杭州召开。浙江大学公共政策研究院、浙江省公共政策研究院执行院长金雪军教授公布了《中国上市公司债务指数研究报告(2025年)》(下简称《报告》)。
上市公司债务指数衡量的是上市公司面临的债务压力大小,债务指数值越小表明上市公司债务健康程度越好,债务指数值越大表明上市公司债务健康程度就越差。债务指数的发布能够一定程度上提升上市公司主动关注自身债务健康问题的意识,同时为投资者决策及相关政府部门的政策制定提供依据。
本报告选取的样本为剔除S、ST、*ST、北交所和金融类公司后的共计5061家上市公司。时间跨度为2025年1月1日到2025年12月31日,共计243个交易日。评估因子指标包括债务因子指标(总市值,负债包括长期负债、短期负债、债务期限,股权价值波动率,无风险收益(Shibor 利率))以及财务因子指标(存量指标包括已获利息倍数(EBIT/利息费用)、现金到期债务比、速动比率,流量指标包括现金流量利息保障倍数、经营活动产生的现金流量净额/流动负债、非筹资性现金净流量与负债总额的比率)。本次测评结果由浙江大学公共政策研究院、浙江省公共政策研究院实施并负责解释。
评估结果如下:
(一)全国上市公司债务指数评估
2025年,全国上市公司平均债务指数为39.47,较上年增长1.88个百分点。2025年是全球经济秩序深度调整的一年,面对中美贸易摩擦升级、全球产业链重构以及国内产业结构调整等多重挑战,我国上市公司平均债务指数虽有增长,但增幅较小,也反映出我国经济强大的韧性与潜力。
(二)全国债务健康状况最佳的100家上市公司
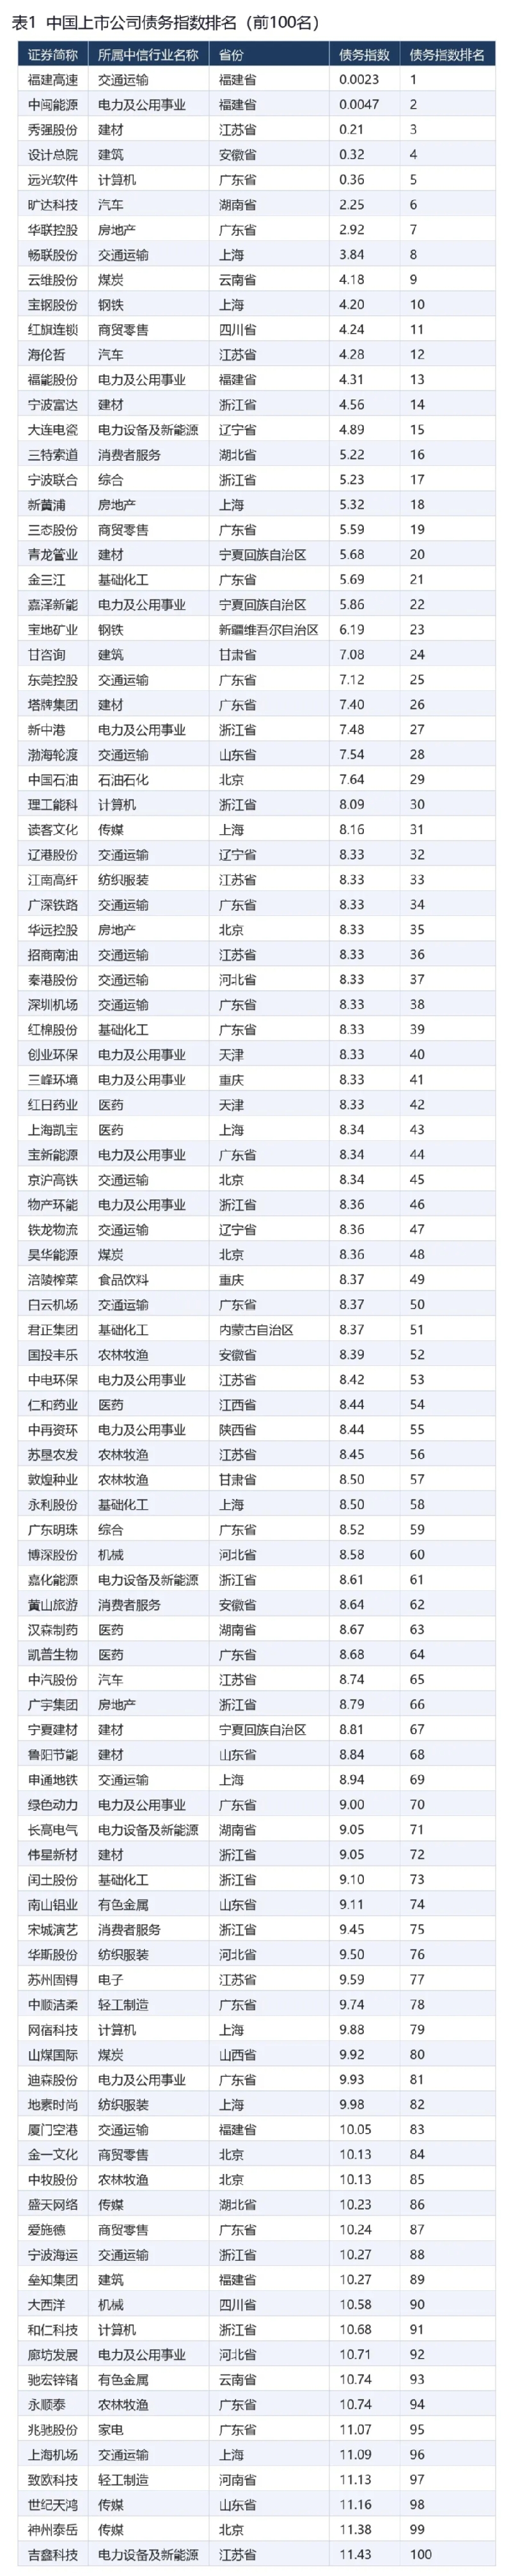
注:榜单中剔除了在2025年12月31日前并未被标记ST与退市,但在发布日前公告戴帽或停牌的,以及2025年度交易天数小于10个交易日的上市公司。
2025年,福建省的福建高速债务指数低于0.005,债务健康状况在全国上市公司中位列第一。在全国前100佳的榜单中,表现最佳的省份是广东、浙江和上海,分别有19、12、10家企业入榜。
(三)全国债务健康状况最佳的500家上市公司
在排名前500的企业中,经济强省展现出明显的数量优势。上榜数最多的省份是广东、江苏、浙江、北京、上海。其中广东省入榜数排名第一,有67家入榜。
(四)浙江省上市公司债务指数评估
本报告覆盖了浙江省境内上市公司687家。2025年,浙江正处于传统产业改造、新兴产业发展、未来产业布局和外贸结构调整叠加期,上市公司平均债务指数为39.86。在全国债务指数前100佳和前500佳的榜单中浙江省均有明显数量优势。其中百佳榜单中浙江省有12家企业上榜,数量较上年实现翻番,入榜数排名全国第二,较上年上升3个名次。500佳榜单中浙江省的入榜数连续三年排名全国前三。说明浙江具备突出的优质企业基础和市场主体韧性。
(五)浙江省债务健康状况最佳的10家上市公司
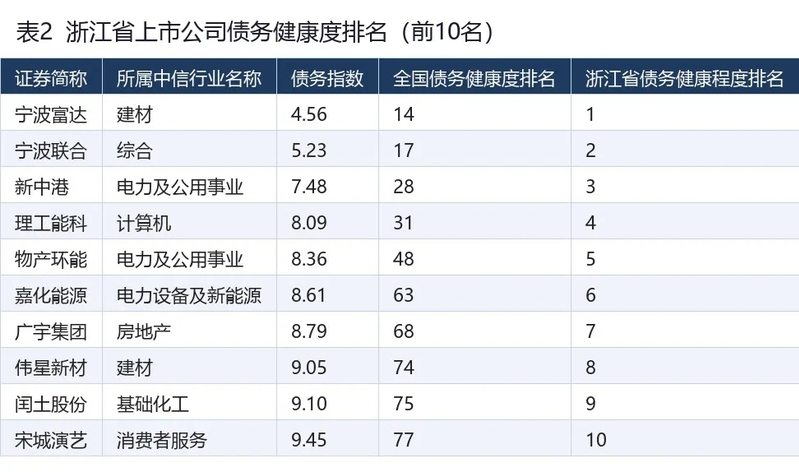
浙江省前10佳的上市公司债务指数均在10以下,且全国排名均在100以内,相比上一年十强中仅有6家公司全国排名在100以内有明显的提质。其中排名第十的宋城演艺,债务指数为9.45,全国排名第77;2024年全省位列第十的金洲管道(9.66)全国排名为110,体现出浙江优质企业较强的治理能力和经营韧性。十佳企业中,从事电力及公用事业和建材行业的各有2家,综合、计算机、电力设备及新能源、房地产、基础化工以及消费者服务行业各有1家企业上榜。说明浙江债务健康指数最佳的企业并非集中于单一行业,而是分布在多元产业体系中。从地区看,宁波富达、宁波联合等宁波企业和新中港、物产环能、嘉化能源等杭州及周边企业展现了浙江“双城驱动+县域经济发达”的产业韧性。
(六)浙江省债务健康状况最佳的100家上市公司
浙江省债务健康度入榜100佳的企业中,从事电力及公用事业的企业有11家,纺织行业有10家上榜,建材行业有8家上榜。电力设备及新能源、基础化工、计算机行业各有7家上榜。说明浙江产业结构调整成效显现,优质企业并非单纯依赖传统产业,而是逐步形成了传统制造、基础产业、新能源和数字经济多板块并存的格局,在传统产业与新兴产业之间形成了较均衡的结构分布。
政策建议如下:
(一)深化科技赋能,构建前瞻性风险预警网络
充分发挥数字经济与金融科技优势,搭建“政金企”多方联动的数智化监测平台,强化对财务数据的集中研判与风险提前干预;针对外向型企业,积极引入智能化模型,科学预测汇率及关税波动对现金流的影响;稳步推进债务存证区块链化试点,以期降低产业链供应链的综合融资成本,提升交易透明度。
(二)构建创新生态,完善差异化信用评估机制
上市公司产业结构多元,在先进制造业集群与科创体系的建设期,信贷与评级机构应加快实施差异化的信用评估体系。对传统制造企业,侧重考察其资产周转效率与经营现金流;对外向型企业,增加汇率风险管理等观测指标;对高研发投入的科创企业,则应将其研发转化率、专利质量纳入核心信用参数,为新质生产力的培育提供充裕且长期的资金支持。
(三)拓宽融资渠道,强化外贸与产业纾困支撑
鼓励上市企业充分利用政策红利整合产业链资源,并通过发行科创债、绿色ABS及基础设施REITs等多元化工具优化资本结构;面对全球供应链重构的外部环境,建议设立定向的稳外贸纾困工具箱,对受冲击较大的优势产业提供短期过桥资金与应收账款融资支持,同时加大出口信用保险的覆盖面,对冲外部不确定性风险。
(四)统筹化债节奏,保障重点产业链平稳过渡
在稳妥推进地方债务化解的大背景下,必须高度防范政策收缩效应对实体产业链的过度传导。建议建立“化债与稳增长”的动态平衡机制,运用专项债券等工具精准支持关键领域投资项目。针对部分高度依赖政企项目的传统建材及建筑企业,可考虑设立化债过渡期纾困基金,确保相关企业与产业链的平稳运行。
(五)深化多方协同,引导市场树立理性债务认知
依托高校与智库的科研优势,打造“产学研”一体化赋能平台,针对前沿经济课题开展联合攻关,为企业量身定制债务优化方案。同时,在新旧动能转换、产业结构调整深化、新质生产力加快培育的关键阶段,需强化市场预期管理与引导,建立科学理性的债务认知框架与舆情预警机制,防范对个别极端案例的过度解读,为企业高质量发展营造稳定的舆论环境,降低负面信息的传播对债务风险处理的不良影响。